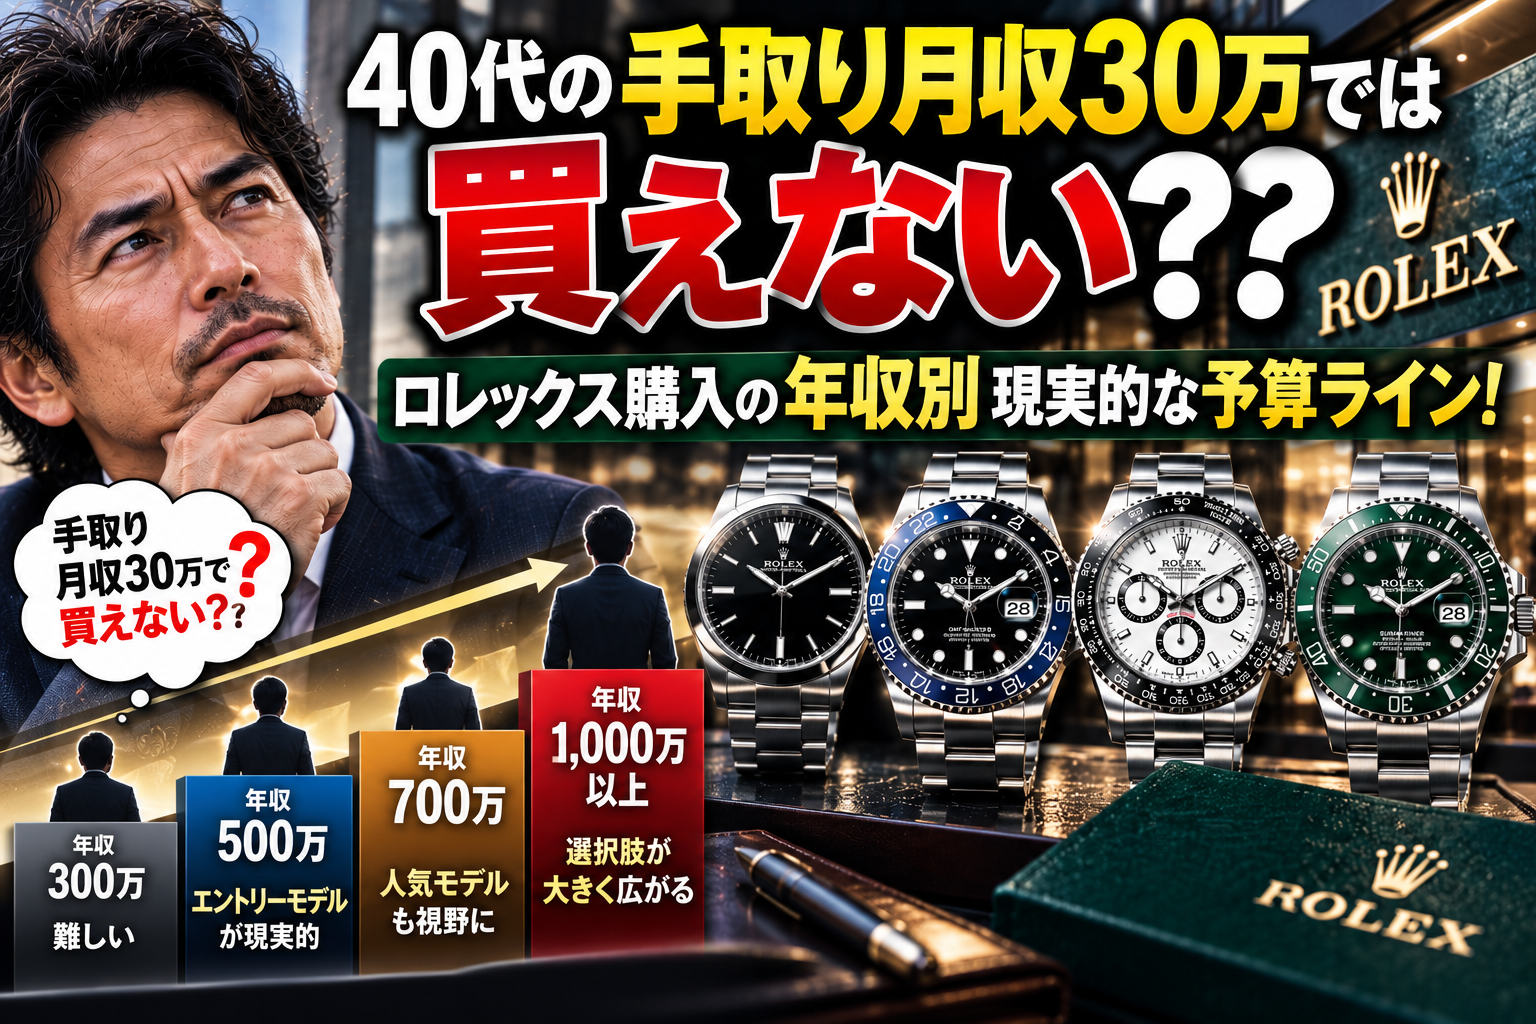
40代でロレックスの購入を考えたとき、「手取り月収30万円では無理だから諦めよう」と考えてはいませんか。
実は、年収と購入方法の関係性を正しく理解すれば、多くの40代は現実的な予算でロレックスを手に入れられます。
この記事では、年収別の適正な購入額と、無理なく買うための判断基準を解説していきます。
40代がロレックスを買う前に知るべき「年収と予算の関係」
ロレックスの購入を検討する際、最初に直面するのが「この年収で買えるのか」という疑問です。
多くの人が「時計は給与の何ヶ月分が目安」というルールを聞いたことがあるでしょう。
しかし40代の現実はそこまで単純ではありません。年収だけでなく、貯蓄、家族構成、ライフステージ、そして購入方法が大きく影響するのです。
なぜ年収だけでは判断できないのか
手取り月収30万円でも、その人の貯蓄や生活環境によって「買える」「買えない」の判断は変わります。
例えば、同じ手取り30万円でも、独身の一人暮らしと、配偶者と子ども2人を養っている場合では事情が全く異なります。
さらに、現金一括購入か、ローンを活用するかによっても選択肢の幅は広がります。
40代での購入判断に必要な5つのチェックポイント
- ✦毎月の貯蓄可能額が把握できているか:年収ではなく、実際に毎月いくら貯蓄できるかが重要
- ✦緊急資金(3〜6ヶ月分の生活費)が確保されているか:時計購入後もしもの時に対応できる体制
- ✦ローン返済能力があるか:ウォッチローンの月々返済額が生活を圧迫しないか
- ✦配偶者や家族の了承が得られているか:40代での大型購入は家族判断が必須
- ✦今後のライフプラン(子どもの教育費、親の介護、定年など)に余裕があるか:人生全体の中での位置づけ確認
年収別・月収別のロレックス現実的予算ライン
ここからは、具体的な年収帯ごとに、現実的なロレックス購入予算を整理します。
重要なのは「買える最大額」ではなく、「無理なく買える額」を知ることです。
| 手取り月収 | 年収目安 | 無理のない購入予算 | 現金購入の目安 | ローン活用の場合 |
|---|---|---|---|---|
| 20万円以下 | 300万円以下 | 購入は慎重に判断 | 0〜50万円 | 月1〜2万円返済(36ヶ月)で60〜80万円 |
| 30万円前後 | 450万円前後 | 80〜120万円 | 現金なら50〜80万円 | 月2〜3万円返済(36ヶ月)で70〜110万円 |
| 40万円前後 | 600万円前後 | 120〜180万円 | 現金なら80〜150万円 | 月3〜4万円返済(36ヶ月)で110〜150万円 |
| 50万円以上 | 750万円以上 | 180〜250万円 | 現金なら150万円以上 | 月4〜5万円返済(36ヶ月)で150万円以上 |
「手取り月収30万円では買えない」が正確ではない理由
タイトルでは「買えない」と述べていますが、正確には「給与だけを基準に考えると買えない可能性が高い」ということです。
ロレックスの一般的な価格帯は、現在のモデル(スポーツウォッチ)で100万円前後、クラシックモデルで80万〜150万円です。
手取り月収30万円を12ヶ月分にしても360万円ですから、年収の3割以上をロレックスに充てることになり、現実的ではありません。
しかし、ここに重要な視点があります。
貯蓄がある場合の判断基準
40代であれば、すでに貯蓄を積み上げている人も多いでしょう。
総貯蓄額の15〜20%程度をロレックス購入に充てるという考え方が現実的です。
- ✦総貯蓄が500万円なら、75〜100万円程度の購入が目安
- ✦総貯蓄が800万円なら、120〜160万円程度の購入が目安
- ✦総貯蓄が1000万円以上なら、150〜200万円程度の購入が目安
この基準を使うことで、「今の年収」だけでなく、「これまでの人生で築いた資産」を考慮した判断が可能になります。
ロレックス購入方法別の予算の考え方
ロレックスを購入する方法は複数あり、方法によって適正予算が変わります。
①現金一括購入の場合
最も安全で、利息がかからない方法です。
貯蓄から一度に払い出すため、購入後の生活に影響が出やすいというのが課題です。
- ✦購入可能な目安:緊急資金(3〜6ヶ月分の生活費)を除いた貯蓄の15〜25%
- ✦手取り30万円の場合:貯蓄が300万円なら45〜75万円が現実的
- ✦メリット:利息がない、購入後の月々の返済負担がない
- ✦デメリット:貯蓄が大きく減る、今後の急な出費対応が難しくなる可能性
②時計専門店のウォッチローン
ロレックス取扱店やデパートが提供するローンサービスです。
金利は3〜10%程度と、銀行ローンより高めの場合が多いですが、審査が簡単で即座に利用できます。
- ✦購入可能な目安:月々の返済額が手取り月収の5〜10%以内
- ✦手取り30万円の場合:月1.5〜3万円の返済なら、36ヶ月で60〜110万円の購入が可能
- ✦メリット:貯蓄を温存できる、審査が早い、金利が明確
- ✦デメリット:利息がかかる、返済期間中は月々の支出が増える
③銀行ローン・フリーローン
金利がウォッチローンより低い場合が多いのが特徴です。
ただし、審査に時間がかかり、年収審査が厳密です。
- ✦購入可能な目安:年収の30〜40%が融資上限(金融機関による)
- ✦手取り30万円(年収450万円)の場合:135〜180万円が融資可能な場合も
- ✦メリット:金利が低い、大型購入に対応できる、返済プランの自由度
- ✦デメリット:審査が厳しい、手続きに時間がかかる、他のローン返済があると審査が通りにくい
40代で「無理のない購入額」を決める5ステップ
ここまでの情報を整理して、自分に最適なロレックス予算を決めるための具体的なステップを提示します。
ステップ1:月々の「確実な貯蓄可能額」を計算する
手取り月収から、生活費、税金、既存のローン返済、貯蓄を差し引いて、毎月実際にいくら余裕があるかを把握します。
給与明細から逆算するのが最も正確です。
例:手取り30万円 − 生活費20万円 − 既存ローン2万円 = 月8万円の余裕
ステップ2:緊急資金(3〜6ヶ月分の生活費)が確保されているか確認
40代であれば、今後のライフイベント(親の介護、自分の病気、子どもの教育費など)に備えた資金が必須です。
この資金を購入に充てるのは避けましょう。
生活費が月20万円なら、60〜120万円の緊急資金確保が理想的です。
ステップ3:総貯蓄額に対して15〜20%の購入予算を設定
緊急資金を確保した後の余剰貯蓄に対して、15〜20%をロレックス購入予算とします。
例:総貯蓄500万円 − 緊急資金100万円 = 400万円 → 購入予算60〜80万円
ステップ4:購入方法を検討する
現金購入か、ローン利用か、あるいは両者の組み合わせかを判断します。
月々の返済額が生活を圧迫しない範囲で、ローンを活用するのも有効な戦略です。
ステップ5:配偶者や家族と相談して最終判断
40代での大きな支出は、個人の判断だけでなく、家族全体のライフプランに影響します。
配偶者がいる場合は必ず相談し、了承を得てから購入に進みましょう。
手取り月収30万円のケース別購入シミュレーション
記事タイトルで「手取り月収30万では買えない」と述べたのは、給与だけを基準にした判断に基づいています。
しかし、個別のケースを見ると、購入の可能性は大きく変わります。
ケースA:独身、貯蓄500万円、緊急資金100万円確保済み
余剰貯蓄400万円の15〜20%で、60〜80万円の購入予算が現実的です。
このケースなら、現金で50万円、ローンで30万円という組み合わせも可能です。
月々の返済を1万円程度に抑えれば、生活への影響は最小限です。
ケースB:配偶者あり、子ども1人、総貯蓄600万円
家族の緊急資金として150万円を確保し、残り450万円の15〜20%で、67.5〜90万円が適正予算です。
配偶者の了承がいずれの場合でも、月々2万円以内のローン返済なら家計への負担は限定的です。
ケースC:配偶者あり、子ども2人、総貯蓄400万円
このケースは最も慎重な判断が必要です。
家族の緊急資金として180万円を確保すると、余剰は220万円のみです。
購入予算は33〜44万円程度が現実的で、ロレックスの新作モデルでは難しい価格帯です。
ここは「中古モデル」「廉価ラインの新作」に限定するか、購入を見送る選択肢も含めて検討すべきです。
ロレックス購入を決める際の「決定的なポイント」
最後に、年収や予算の数字だけでなく、「40代だからこそ」意識すべき購入判断のポイントを整理します。
40代での購入は「人生100年時代」の後半戦への準備
40代でのロレックス購入は、単なる「欲しい時計を買う」という判断ではなく、人生全体の中での位置づけが重要です。
- ✦あと20年は確実に使える時計か、品質の安定性を考慮しているか
- ✦子どもの教育費のピークがいつかを把握した上で購入判断しているか
- ✦配偶者が同じ金銭感覚を持っているか、価値観がズレていないか
- ✦ロレックス購入が「人生で最初で最後の大型時計購入」なのか、複数購入予定があるのか
「今買わないと後悔する」という感情的判断は危険
ロレックスの価格上昇やモデル廃止のニュースを聞くと、「今買わないと手に入らなくなるかもしれない」という心理が働きやすいです。
しかし、40代での後悔のない購入判断に最も重要なのは、冷静さです。
感情で決断した買い物は、その後の家計管理に支障をきたす可能性がある</strong ことを認識しましょう。
まとめ:40代のロレックス購入は「年収」ではなく「総合判断」で決める
- ✦手取り月収30万円は、給与だけを基準にすればロレックス購入の壁になるが、貯蓄や購入方法を考慮すれば購入可能な場合もある
- ✦総貯蓄額の15〜20%をロレックス購入予算とする基準が、40代にとって最も現実的
- ✦緊急資金(3〜6ヶ月分の生活費)の確保は、ロレックス購入前に必ず達成すべき条件
- ✦現金購入、ウォッチローン、銀行ローンの3つの方法があり、生活への負担を最小化する選択が重要
- ✦配偶者や家族との相談を必ず行い、個人判断だけで決断しない
- ✦「今買わないと後悔する」という感情的判断は避け、冷静に長期的な視点で判断する
- ✦人生100年時代の後半戦を見据えた、後悔のない購入判断が40代の買い物の鉄則
40代でのロレックス購入は、年収という単一の数字で判断するべきではありません。
貯蓄、ライフステージ、購入方法、そして家族との価値観のすり合わせを総合的に考慮した上で、「今のあなたにとって無理のない予算」を決めることが最優先です。
まずは、この記事で提示した「年収別予算ライン」「5ステップの判断手順」「ケース別シミュレーション」を参考に、自分たちの家計状況を整理してみてください。

コメント